山下税理士・行政書士事務所 050-1792-0791 無料相談
銀行融資・資金繰りのコンサルティング 2011年の独立から 延べ500社以上

銀行とは、
交渉ができます。

金利も、返済期間も、担保も保証も、決まりきったものではありません。同じ決算書でも、出し方と順番で条件は変わります。

決算書1期分で、いまの条件を診断 初回相談は無料・3営業日以内

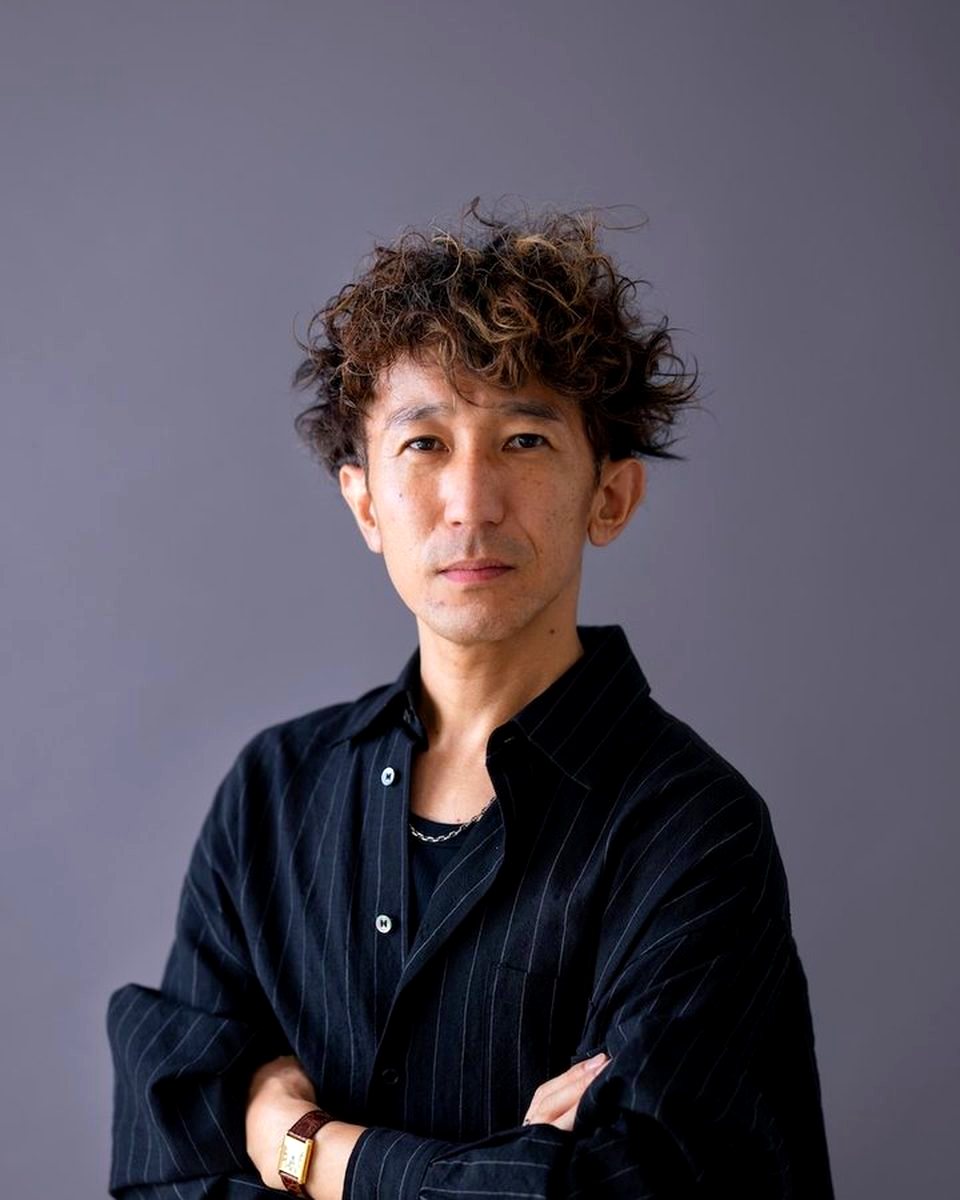
税理士・行政書士 山下 久幸
認定経営革新等支援機関 Funnyture合同会社

できることは、3つ。 調達する 条件を変える 保証を外す
1社で調達した最大額
4億5,200万円
ベンチャー企業の財務コンサル。約2年5か月で
関与した会社
延べ500社以上
2011年の独立から、財務改善・節税支援で
つくった条件の一例
10年 元本0円
平均月商4か月分を、5年据置+更新でさらに5年
できること

借りることだけが、
融資の仕事ではありません。

いくら借りるかと同じくらい、どんな条件で借りるかが効きます。返済が始まる時期、保証の有無、枠の持ち方。ここを設計します。

調達する

  • 創業融資(日本政策金融公庫)
  • 設備資金・運転資金
  • プロパー融資、保証協会付き融資
  • 資本性ローン、補助金の自己負担分

条件を変える

  • 金利の引き下げ交渉
  • 元本の据置、返済期間の延長
  • 当座貸越の枠を設定する
  • リスケジュールの交渉

保証を外す

  • 代表者の個人保証を外す
  • マル経・保証協会付きからプロパーへ
  • 事業承継時の保証解除
  • 法人と個人の資産を分ける
これまでの実績

銀行と交渉して、
条件をつくってきました。

当事務所が実際に関与した事例です。ただし、同じ結果をお約束するものではありません。

調達した金額

4億5,200万円ベンチャー企業の財務コンサルで、約2年5か月のあいだに調達
6,000万円他行が「資本金」と見てくれる資本性ローンを獲得
3,000万円店舗開業で、プロパー融資+保証協会付き融資による設備投資と運転資金
1,000万円実績ゼロの貿易会社が、起業5か月で日本政策金融公庫の創業融資を獲得(自己資金は少額)
約1,000万円社有車をリース会社へ売却(リースバック)して資金化
年間固定費以上日本政策金融公庫+保証協会付き融資で、固定費1年分を超える資金を確保

つくった条件

元本返済 10年0円平均月商の4か月分を借り入れ、5年間元本返済なし。更新してさらに5年
金利 0.35%コロナ禍の医療機関融資で、福祉医療機構から5年間・元本返済0円の条件
数千万円の枠借入れが嫌いな社長に、当座貸越の枠を設定。万が一の資金繰りに備える
保証を外す業績が良いのに代表者保証が付いていた借入を、公庫のマル経や保証協会付きからプロパー融資へ切り替え
売掛債権で短期資金ファクタリングを使い、入金までのつなぎを確保
固定費6か月分代表者交代にあわせて決算書を改善し、資金を確保。資金繰りの精神的な負担を下げた

補助金・助成金

1,000万〜3,000万円ものづくり補助金・事業再構築補助金の採択。補助事業のための銀行融資までまとめて支援
500万円以上自社でも、小規模事業者持続化補助金を3回採択。助成金やコロナ支援も獲得
20万〜300万円経営改善計画の策定支援を使いながら、計画を作成
扱った制度事業再構築/ものづくり/持続化/早期経営改善計画/先端設備等導入計画/経営力向上計画/IT導入/レジ/テレワーク/キャリアアップ/評価制度/業務改善 ほか

このほか、金利の引き下げ交渉やリスケジュールの交渉も多数。2011年の独立から、延べ500社以上の財務改善・節税支援に関与してきました。当事務所自身も「年間固定費<現預金」を保っています。極端に言えば、1年間売上ゼロでも続けられる状態です。

国の制度と組み合わせる

交渉材料は、
国が用意しています。

銀行に「この会社は大丈夫か」と思わせる材料は、手ぶらでは作れません。国の認定制度を使えば、費用の補助を受けながら、そのまま提出できる資料がつくれます。

早期経営改善計画

資金繰り表と3年の数字をつくって、メインバンクに提出します。費用の3分の2を国が負担(計画策定と伴走支援であわせて最大80万円)。

専用サイトで詳しく見る →

経営力向上計画

設備投資の即時償却または税額控除。あわせて、計画に基づく資金繰りを融資・信用保証で支援する措置と、補助金の優先採択があります。

専用サイトで詳しく見る →

そのほかの制度

  • 先端設備等導入計画(固定資産税の軽減)
  • マル経融資(商工会議所の推薦)
  • セーフティネット保証(保証の別枠)
  • 中小企業活性化協議会(収益力改善)
いま、いちばん動いている論点

社長の個人保証は、
外せます

国は「経営者保証に依存しない融資慣行」を進めています。金融庁・財務省と連携した取り組みが続き、事業承継のときの保証解除にも専用の対策があります。

1

法人と個人を分ける

社長への貸付金、社長名義の事業用資産、役員報酬の水準。ここが混ざっていると外せません。

2

財務基盤をつくる

返済できるだけの利益と資産があること。1年でできる話ではないので、月次で積み上げます。

3

開示を続ける

試算表を定期的に出し、聞かれたことに答えられる状態を保つ。ここが一番むずかしく、一番効きます。

3つとも、月次の数字が整っていないと成り立ちません。
だから保証を外す相談は、決算のときではなく、いま始めるのが正解です。
進め方

まず、いまの条件を
見せてください

借入金一覧と決算書があれば、いまの条件が相場に対してどうかを診断できます。ここまでは無料です。

1

決算書と借入金一覧

直近1期分と、いまの借入の一覧。返済予定表があればなお良いです。

2

診断してお返しします

金利・期間・保証の有無を相場と比べ、動かせる余地を書面でお返しします。

3

資料をつくる

資金繰り表、事業計画、銀行向けの説明資料。国の制度が使えるなら併せて申請します。

4

銀行と話す

面談に同席します。社長がひとりで数字の説明をする必要はありません。

料金

いまの条件の診断は、
無料です。

そのうえで、何をどこまでやるかを決めてから見積りをお出しします。着手前に金額が決まらないまま進めることはありません。

借入条件の診断決算書1期分と借入金一覧から、動かせる余地をお返しします 無料
資金調達・条件交渉のサポート資料作成から銀行面談の同席まで。内容に応じてお見積り お見積り
早期経営改善計画をあわせて使う場合計画策定と伴走支援で、費用の3分の2(最大80万円)を国が負担 国が2/3負担
顧問契約をいただいている会社月次の中で対応します。銀行対応のたびに費用はいただきません 顧問料内
山下税理士・行政書士事務所の税理士、山下久幸
担当するのは、代表の税理士です。
担当者

数字をつくる人と、
話す人が同じです。

決算を組む人間が、そのまま銀行に説明します。途中で伝言になりません。

  • 税理士・行政書士 山下 久幸
  • 認定経営革新等支援機関 Funnyture合同会社
  • 2011年に独立、延べ500社以上の財務改善・節税支援
  • 全国対応 面談はオンライン、資料はデータでお預かりします
先にお伝えしておきます

できないことも、
はっきり言います。

融資が必ず通るとは言いません
決めるのは銀行です。上のページに並べた実績も、同じ結果をお約束するものではありません。できるのは、通る確率を上げることと、条件を交渉することです。
決算書を作り変えることはしません
数字を良く見せる細工はしません。やるのは、実態を正しく表示することと、銀行が知りたい情報を先に出すことです。粉飾は、いずれ必ず自分に返ってきます。
保証を外すのは、時間がかかります
法人と個人の分離、財務基盤、情報開示の継続。この3つが揃って初めて交渉に入れます。来月外れる、という話ではありません。
借りないほうがいい場面もあります
資金繰りが回っていて、投資の予定もないなら、無理に枠を作る必要はありません。ただし「借りられるときに借りておく」判断が効く場面もあります。そこは一緒に考えます。
ご相談の前に

よくあるご質問

顧問税理士が別にいても頼めますか。
お受けできます。融資の部分だけを承り、記帳と申告は顧問の先生にしていただく形で問題ありません。顧問契約はそのままで構いません。なお、早期経営改善計画などの制度を使う場合、ご請求は税理士事務所ではなく認定経営革新等支援機関であるFunnyture合同会社の名義になりますので、顧問の先生との関係に気をつかっていただく必要はありません。
赤字でも相談できますか。
できます。むしろ赤字のときこそ、打ち手の順番が結果を変えます。国の制度にも、収益力の改善を支援する枠組み(中小企業活性化協議会、早期経営改善計画など)が用意されています。決算書を見たうえで、どの順番で動くかをご提案します。
すでに銀行から断られています。
断られた理由が分かれば、次の手はあります。担保・保証の話なのか、数字の話なのか、説明の仕方の話なのかで対応が変わります。他の金融機関、政府系、保証協会の別枠など、選択肢は1つではありません。まずは決算書と、断られたときの状況をお聞かせください。
リスケジュール中でも相談できますか。
できます。リスケ中は新規の借入が難しくなりますが、正常化の道筋をつくることはできます。中小企業活性化協議会の収益力改善支援など、国の枠組みも使えます。現状を正直にお聞かせください。
銀行との面談に同席してもらえますか。
同席します。数字の説明は当方で行い、社長には事業の話をしていただく形が一番うまくいきます。事前に想定問答を作り、聞かれることへの答えを揃えてから臨みます。
個人保証は、どんな場合に外せますか。
目安は3つです。①法人と経営者個人の資産・経理が分けられている②法人の資産や収益力で返済できる③財務情報を適時・適切に開示している。国は「経営者保証に依存しない融資慣行の確立」を進めており、事業承継時の保証解除には専用の対策もあります。いまどこが足りないかを診断してお伝えします。
遠方でも頼めますか。
お受けできます。面談はオンラインで、資料はデータでお預かりします。銀行との面談も、オンラインで同席できる場合があります。福岡・佐賀の会社には直接伺うこともできます。
相談したら、契約しないといけませんか。
その必要はありません。診断の結果、いまは動かないほうがよいと判断すれば、そう申し上げます。その場で契約を迫ることはしません。
お問い合わせ

いまの借入条件を、
無料で診断します。

決算書1期分と借入金の一覧をご用意ください。お手元になければ、分かる範囲で構いません。

確認のメールを自動でお送りします。お電話番号もご記入いただくと、折り返しが早くなります。

3営業日以内に、税理士の山下より直接ご返信します。診断は無料です。その場で契約を迫ることはしません。
お急ぎの方は 050-1792-0791 へ。会社名とお名前、「融資の相談」とお伝えください。

まだ相談する段階ではない方へ

お金の資料を、
LINEでお渡ししています。

  • 節税チェックリスト
  • 法人化のシミュレーション
  • 役員報酬の手取り早見表
  • そのほか、お金を増やす資料20点以上
LINEで資料を受け取る 登録は無料。解除はいつでも。